Lời nói đầu:Cước thuê tàu chở dầu cao kỷ lục khiến dầu thô nặng mắc kẹt ở châu Mỹ, gây sức ép lên WTI trong khi hỗ trợ giá Brent ở châu Á và châu Âu.
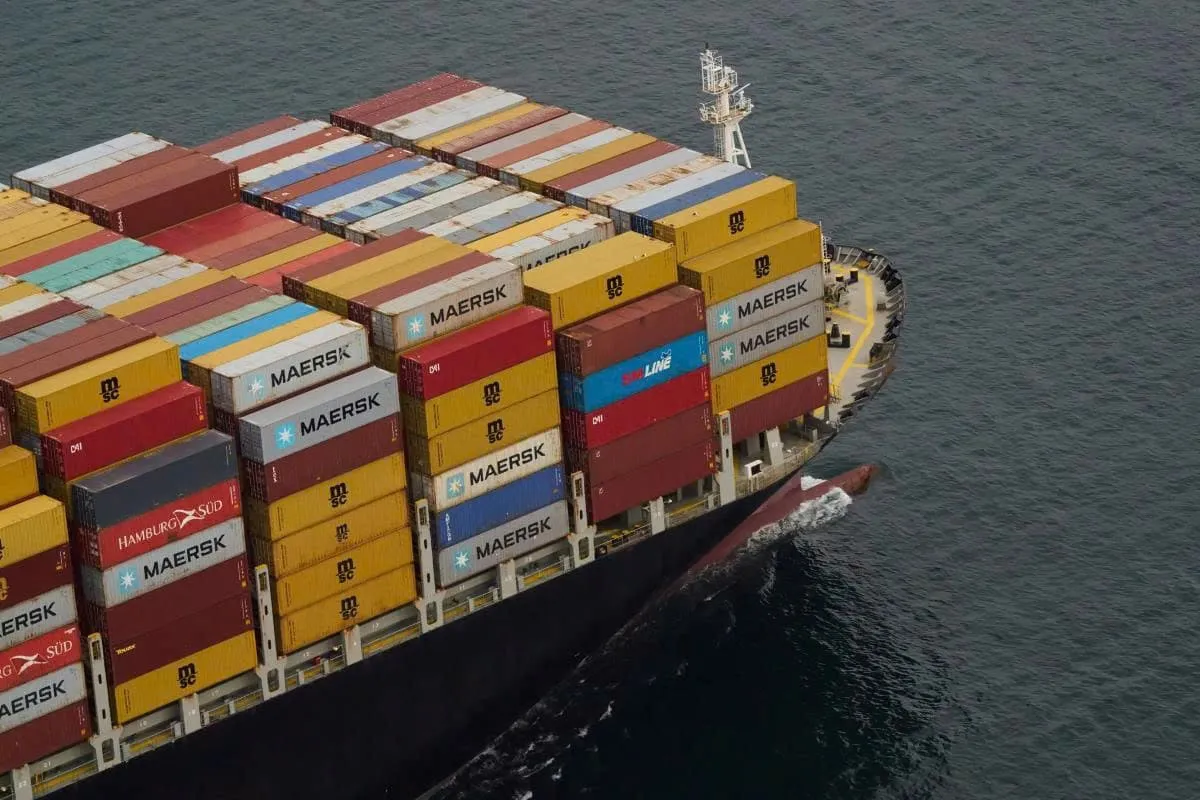
Chi phí thuê tàu chở dầu ở mức cao kỷ lục đang chia rẽ thị trường dầu thô nặng toàn cầu: dầu bị mắc kẹt ở châu Mỹ gây sức ép giảm lên giá WTI, trong khi nguồn cung khan hiếm ở châu Á và châu Âu được dự báo hỗ trợ giá Brent. Theo Finscans, nguyên nhân là tình trạng thiếu tàu và bất ổn ở Trung Đông làm gián đoạn logistics dầu mỏ.
 Mục lục
Dầu nặng mắc kẹt ở châu Mỹ, khan hiếm ở châu Á và châu Âu
Theo Finscans, cước tàu cao kỷ lục đã làm gián đoạn logistics toàn cầu, khiến dầu thô nặng bị mắc kẹt ở châu Mỹ. Canada sản xuất hơn 5 triệu thùng dầu mỗi ngày và một lượng lớn chảy tới các nhà máy lọc dầu Mỹ, nên tình trạng dư cung cục bộ này được dự báo gây áp lực giảm lên giá WTI. Ở chiều ngược lại, tình trạng thiếu tàu toàn cầu ngăn dầu thô nặng tiếp cận thị trường quốc tế, tạo ra thiếu hụt nguồn cung ở châu Á và châu Âu, và sự khan hiếm này được dự báo hỗ trợ giá Brent. Nguồn này mô tả thị trường Bắc và Nam Mỹ dư thừa dầu thô nặng, còn các nhà máy lọc dầu châu Á và châu Âu thiếu hụt nghiêm trọng cùng loại dầu, dẫn tới phân kỳ giá theo khu vực.
Vì sao cước tàu tăng dựng đứng
Theo Vneconomy, thị trường dầu mỏ đang phải đối mặt thêm với đà tăng của giá cước, sau nhiều tháng chật vật thích ứng với gián đoạn chưa từng có do chiến tranh Mỹ - Iran gây ra. Công ty môi giới tàu biển Gibson cho biết chi phí thuê một tàu chở dầu cho chuyến hàng từ Mỹ sang Trung Quốc hiện vào khoảng 80 triệu USD, trong khi một lần phóng tiêu chuẩn tên lửa Falcon 9 của SpaceX có giá 74 triệu USD. Hồi đầu năm nay, với số tiền tương đương, người mua có thể sở hữu luôn một tàu chở dầu gần như cùng loại.
Theo công ty môi giới SSY, ngay cả khi đã điều chỉnh theo lạm phát, giá cước hiện ở mức cao nhất kể từ khi những siêu tàu chở dầu đầu tiên xuất hiện vào thập niên 1960, vượt cả thời kỳ chiến tranh tàu chở dầu những năm 1980. Ông Russell Hardy, CEO của tập đoàn kinh doanh dầu độc lập Vitol, phát biểu tại một hội nghị tuần trước rằng thực sự không có đủ tàu để đáp ứng nhu cầu và giá cước đã tăng gần như dựng đứng. Bà Lauren Gallinari, Trưởng bộ phận phân tích kinh doanh tại công ty môi giới tàu biển MJLF & Associates, nhận định với Bloomberg rằng tốc độ, quy mô và phạm vi của đợt tăng giá lần này thực sự đáng chú ý.
Nguyên nhân được nguồn tin mô tả khá đơn giản: không có đủ tàu để vận chuyển hiệu quả toàn bộ lượng dầu cần chuyên chở. Khi chiến tranh Mỹ - Iran làm thay đổi dòng chảy thương mại trong khu vực, các nhà sản xuất dầu Trung Đông ngày càng phụ thuộc vào việc trung chuyển dầu ra khỏi eo biển Hormuz rồi chuyển sang tàu khác, có lúc khiến mỗi chuyến đi kéo dài thêm khoảng một tuần. Theo các lãnh đạo doanh nghiệp trong ngành, tác động càng lớn khi lượng dầu qua eo biển Hormuz phục hồi lên khoảng 80% mức trước chiến tranh. Dòng chảy dầu từ Iran sang Trung Quốc gần như ngừng lại cũng buộc khách mua Trung Quốc tìm nguồn khác, đẩy nhu cầu thuê tàu trên thị trường chính thống tăng lên.
Cước vận tải ăn mòn biên lợi nhuận lọc dầu
Theo Vneconomy, từ một khoản chi phí nhỏ ở khâu trung chuyển, cước vận tải nay đã chiếm tỷ trọng rất lớn trong giá dầu thô. Tuần trước, một hợp đồng thuê tàu từ Mỹ được chốt với mức cước tương đương 41 USD/thùng, gấp hơn 9 lần mức trung bình 4,5 USD/thùng của cùng tuyến này năm 2025. Hôm thứ Sáu (9/10), giá hợp đồng tương lai dầu thô WTI giao dịch quanh 91 USD/thùng, đồng nghĩa riêng chi phí vận chuyển đã chiếm khoảng 45% giá dầu.
Sức ép lan rộng trên toàn chuỗi cung ứng. Thu nhập bình quân hàng ngày của tàu Suezmax đã tăng lên hơn 680.000 USD, cao gấp khoảng 5 lần so với đầu tháng, còn giá cước tàu chở khí như propane tiến sát mức kỷ lục sau khi tăng gấp hơn 3 lần so với cuối năm 2025. Theo công ty nghiên cứu Clarkson Research Services, giá trị một tàu chở dầu mới trên thị trường tàu đã qua sử dụng đã tăng lên 240 triệu USD, mức cao nhất từng ghi nhận và cao hơn 60% so với cuối năm 2025. Tại Tây Phi, nơi các nhà xuất khẩu phụ thuộc nhiều vào nhà máy lọc dầu Trung Quốc, bên bán phải giảm giá để bù chi phí vận chuyển, khiến giá dầu thô khu vực này giảm mạnh.
Trong quý 3/2026, công ty lọc dầu châu Âu Repsol ghi nhận biên lợi nhuận lọc dầu ở mức 36 USD/thùng. Tuy nhiên, các nhà phân tích của ngân hàng RBC ước tính biên lợi nhuận này đã thu hẹp còn khoảng 15 USD/thùng trong tháng 10, một phần do chi phí thuê tàu chở dầu tăng cao. Nếu cước vận tải tiếp tục leo thang, các nhà máy lọc dầu có thể buộc phải cắt giảm lượng dầu thô đưa vào chế biến. Ông Tor Svelland, nhà sáng lập quỹ đầu cơ Svelland Capital, dự báo rằng đến một thời điểm nào đó các nhà máy lọc dầu hoàn toàn có thể tạm dừng hoạt động, và khi chi phí vận chuyển tăng từ 5% lên 50% giá trị lô hàng, dòng chảy thương mại sẽ dừng lại.
Nguồn: finscans, vneconomy