Lời nói đầu:Cập nhật lịch kinh tế 23-25/9/2026: Mỹ công bố số liệu thất nghiệp và tâm lý tiêu dùng; loạt PMI châu Âu, quyết định lãi suất SNB, dữ liệu việc làm Australia và bán lẻ Canada cũng đáng chú ý.
Chưa đầy một tuần sau cú sốc lãi suất từ Fed, thị trường toàn cầu bước vào giai đoạn mới với hàng loạt dữ liệu kinh tế quan trọng. WikiFX gửi đến bạn đọc bản tin tổng hợp chi tiết, giúp nhà đầu tư nắm bắt bối cảnh và tác động của từng sự kiện trước khi đưa ra quyết định.
 Mục lục
Bối cảnh chung: Thị trường sau cú sốc FOMC
Chỉ một tuần sau khi Fed nâng lãi suất 25 điểm cơ bản lên vùng 3,75% đến 4,00%, thị trường vẫn đang tiêu hóa cú sốc này. Đây là đợt tăng đầu tiên kể từ tháng 7 năm 2023, đánh dấu bước ngoặt chính sách dưới thời tân Chủ tịch Kevin Warsh. Chỉ số đô la Mỹ vọt lên mức cao nhất bảy tuần, trong khi giá vàng giảm hơn 3% và Phố Wall chìm trong sắc đỏ trước khi phục hồi phần nào.
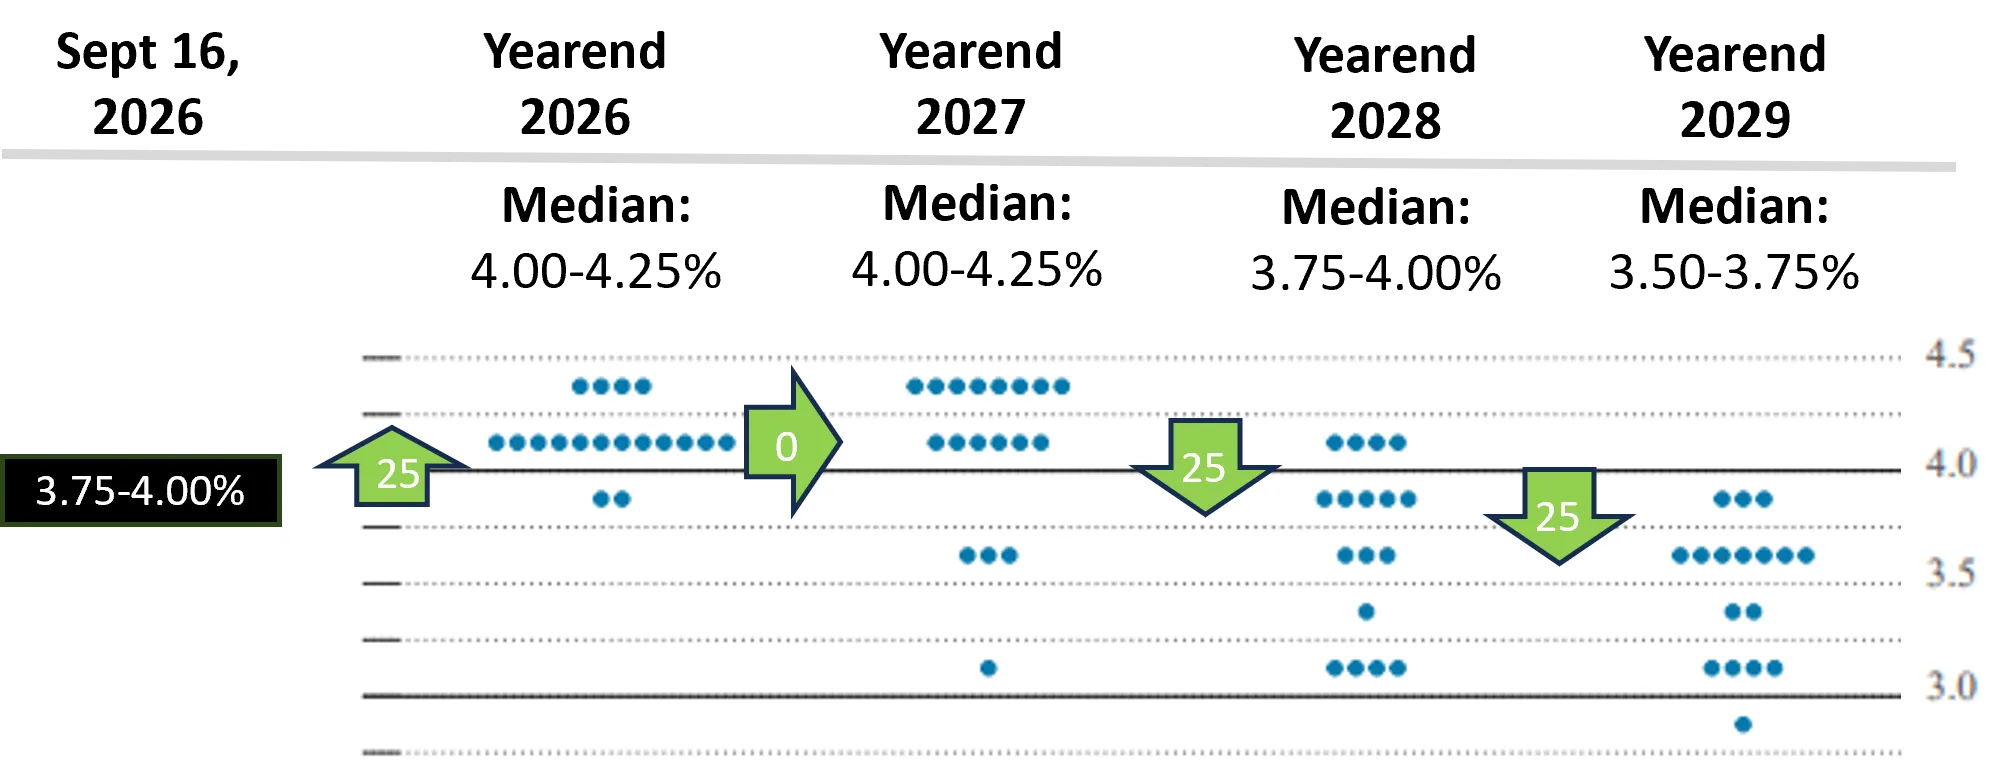
(Nguồn: Bản tóm tắt dự báo kinh tế của FOMC ngày 16 tháng 9 năm 2026 và các tính toán của Bondsavvy)
Biểu đồ dot plot cho thấy 16 trong số 18 nhà hoạch định chính sách kỳ vọng có ít nhất một đợt tăng lãi suất nữa trước cuối năm 2026, với thị trường hoán đổi định giá xác suất khoảng 87% cho kịch bản này. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt ngưỡng 5% lần đầu tiên kể từ năm 2023.
Về phía châu Âu, ECB đã tăng lãi suất thêm 25 điểm cơ bản trong cuộc họp ngày 10 tháng 9, đánh dấu đợt tăng thứ hai trong năm. Chủ tịch Christine Lagarde nhấn mạnh lạm phát có khả năng duy trì trên mức mục tiêu 2% trong thời gian khá dài do xung đột tại Trung Đông tiếp tục đẩy giá năng lượng lên cao. Giá dầu Brent vẫn duy trì ở mức cao gần 110 USD một thùng, tiếp tục là yếu tố rủi ro chính đối với triển vọng lạm phát toàn cầu.
Ngày 23/9: PMI châu Âu và Anh định hình tâm lý thị trường
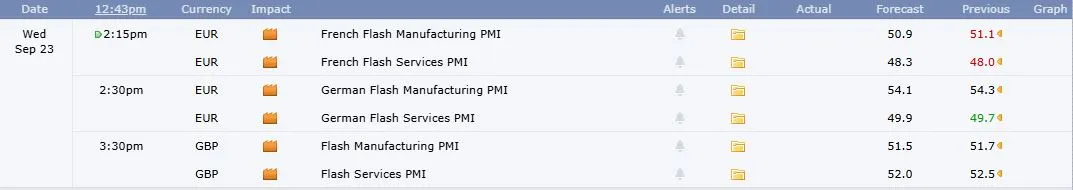
- Pháp: PMI sản xuất dự báo 50,9 điểm, PMI dịch vụ dự báo 48,3 điểm, dịch vụ có thể tiếp tục thu hẹp.
- Đức: PMI sản xuất dự báo 54,1 điểm, giữ nguyên so với tháng trước nhưng đà tăng được nhận định sẽ chững lại.
- Anh: PMI dịch vụ dự báo giảm xuống 51,9 điểm từ 54,2, PMI sản xuất dự báo giảm xuống 46,2 điểm. PMI tổng hợp dự báo chỉ đạt 51,0 điểm, thấp hơn mức 53,0 của kỳ vọng thị trường.
Nếu các con số này trùng khớp với dự báo, bức tranh kinh tế châu Âu sẽ tiếp tục cho thấy sự mong manh, đặc biệt khi lĩnh vực dịch vụ và thị trường lao động tại Anh đang chịu áp lực rõ rệt. Trong bối cảnh đó, khả năng Ngân hàng Trung ương Anh phải điều chỉnh lập trường theo hướng ôn hòa hơn trong các cuộc họp tới là hoàn toàn có cơ sở.
Ngày 24/9: Tâm điểm dữ liệu Mỹ và quyết sách toàn cầu
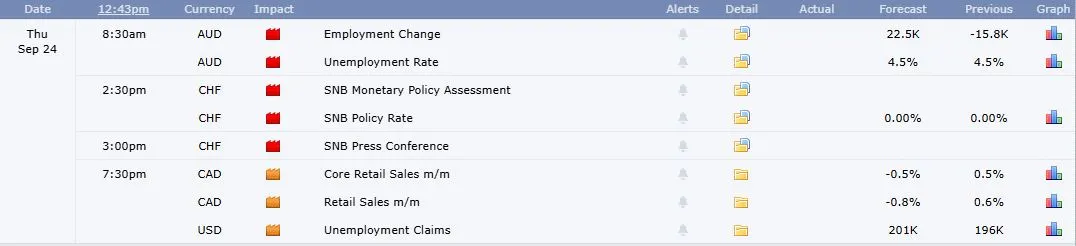
- Mỹ: Số đơn xin trợ cấp thất nghiệp lần đầu tuần kết thúc ngày 19/9, dự báo 201.000 đến 202.500 đơn, cao hơn mức 196.000 tuần trước. Nếu tăng mạnh, kỳ vọng Fed tăng lãi suất tháng 12 giảm. Nếu tiếp tục thấp, USD được hỗ trợ, gây áp lực lên vàng.
- Thụy Sĩ: SNB công bố quyết định lãi suất, xác suất 97% giữ nguyên 0%. Đồng franc mạnh giúp kiểm soát lạm phát, cho phép SNB duy trì lãi suất thấp kỷ lục.
- Australia: Số liệu việc làm tháng 8, dự báo tăng 15.000 vị trí, thất nghiệp duy trì 4,5%. Nếu thất nghiệp giảm, AUD được hỗ trợ; nếu tăng vọt lên 4,6%, áp lực giảm lên AUD.
- Canada: Doanh số bán lẻ tháng 7, ước tính sơ bộ giảm 0,8% sau khi tăng 0,6% tháng 6. Số liệu yếu có thể làm giảm kỳ vọng BoC tăng lãi suất, gây áp lực lên CAD.
Dữ liệu việc làm Mỹ giữ vai trò trung tâm trong phiên giao dịch này. Một con số thấp hơn kỳ vọng sẽ củng cố khả năng Fed tiếp tục tăng lãi suất, trong khi mức tăng vượt dự báo có thể khiến thị trường hoài nghi về độ bền của chu kỳ thắt chặt. Song song đó, các quyết sách từ SNB, dữ liệu việc làm Australia và doanh số bán lẻ Canada phản ánh rõ nét sự phân hóa trong chu kỳ chính sách tiền tệ toàn cầu.
Ngày 25/9: Tâm lý tiêu dùng Mỹ và phát biểu Thống đốc BoE

- Mỹ: Chỉ số tâm lý tiêu dùng Michigan tháng 9 dự báo giảm xuống 47,8 điểm từ 51,7, thấp hơn kỳ vọng 51,0. Kỳ vọng lạm phát một năm dự báo tăng vọt lên 4,6% từ 4,0%, mức cao nhất kể từ tháng 6. Tín hiệu đáng lo ngại với Fed, có thể củng cố lập trường cứng rắn của Chủ tịch Warsh, hỗ trợ USD và gây áp lực lên vàng.
- Anh: Thống đốc BoE Andrew Bailey phát biểu trong bối cảnh PMI suy yếu. Thị trường theo dõi tín hiệu về việc BoE giữ lãi suất 3,75% trong tháng 11 hay phải xem xét cắt giảm nếu kinh tế tiếp tục suy yếu.
Sự gia tăng kỳ vọng lạm phát của người tiêu dùng Mỹ là tín hiệu cảnh báo rằng áp lực giá cả vẫn chưa được kiểm soát hoàn toàn, qua đó có thể củng cố thêm lập trường diều hâu của Fed và tiếp tục hỗ trợ đà tăng của đồng USD. Về phía Anh, phát biểu của Thống đốc Bailey sẽ là tâm điểm chú ý khi nền kinh tế nước này đang bộc lộ dấu hiệu suy yếu ngày càng rõ nét.
Nhận định chung
Tuần lễ từ ngày 23 - 25/09/2026 là giai đoạn chuyển tiếp sau cú sốc chính sách từ Fed. Dữ liệu Mỹ sẽ cho thấy tác động của đợt tăng lãi suất đầu tiên sau ba năm, với kỳ vọng lạm phát tăng vọt lên 4,6% là cảnh báo rằng áp lực giá cả chưa được kiểm soát hoàn toàn. Fed có thể sẽ phải tiếp tục thắt chặt nếu xu hướng này tiếp diễn.
Làn sóng dữ liệu từ châu Âu, Australia và Canada cho thấy các nền kinh tế phát triển đang đối mặt thách thức riêng trong bối cảnh chính sách tiền tệ toàn cầu thắt chặt. Sự suy yếu của PMI Anh và sự chững lại của PMI Đức cho thấy tăng trưởng châu Âu vẫn mong manh. Quyết định giữ nguyên lãi suất của SNB phản ánh sự khác biệt trong chu kỳ chính sách, trong khi dữ liệu việc làm Australia và bán lẻ Canada sẽ định hình kỳ vọng về chính sách tiền tệ của các ngân hàng trung ương tương ứng.
Với nhà đầu tư, đây là giai đoạn cần đặc biệt thận trọng, bởi biến động từ chính sách tiền tệ và dữ liệu kinh tế có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.