
글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو



이익은 빨리 팔고 손실은 버티는 처분효과, 왜 그럴까
WikiFX
|


요약:처분효과는 이익이 난 자산은 너무 일찍 팔고 손실이 난 자산은 지나치게 오래 보유하는 경향을 말한다. 준거점, 손실 회피, 멘탈 회계가 겹쳐 생기며, 이익은 실현 쪽으로 손실은 보류 쪽으로 마음이 기우는 비대칭이 핵심이다. 가상의 환율 예시와 기록을 되짚는 관점을 통해 작동 방식을 살펴본다.
이익이 나면 손이 먼저 움직이고, 손실이 나면 화면을 닫게 된다. 팔고 나서 더 오르면 아쉽고, 버티다가 더 내리면 자책한다. 서로 반대되는 두 행동처럼 보이지만, 그 뒤에는 같은 심리 장치가 있다.

처분효과, 이름부터 정리하면
처분효과는 이익이 난 자산은 너무 일찍 팔아버리고, 손실이 난 자산은 지나치게 오래 보유하는 경향을 말한다. 투자 심리 연구에서 오래 관찰된 현상이며, 원인은 여러 갈래로 설명된다. 그 중심에는 손실을 이익보다 훨씬 크게 느끼는 성향이 있다.
- 준거점: 손익을 판단하는 기준선이다. 매수가, 최근 고점, 머릿속의 목표 가격 같은 것이 기준이 된다. 같은 가격도 준거점이 어디냐에 따라 이익으로도 손실로도 느껴진다.
- 손실 회피: 같은 크기의 이익보다 손실에서 더 큰 고통을 느끼는 성향이다. 연구마다 제시하는 배수는 다르지만 방향은 일관된다.
- 멘탈 회계: 머릿속에서 계좌를 따로 나눠 적는 습관이다. 아직 실현하지 않은 손실은 없는 일처럼 취급된다.
세 가지가 겹치면 결론은 단순해진다. 이익은 확정하는 순간 기쁨이 되고, 손실은 확정하는 순간 고통이 된다. 그래서 손실 확정을 뒤로 미루는 선택이 반복된다.
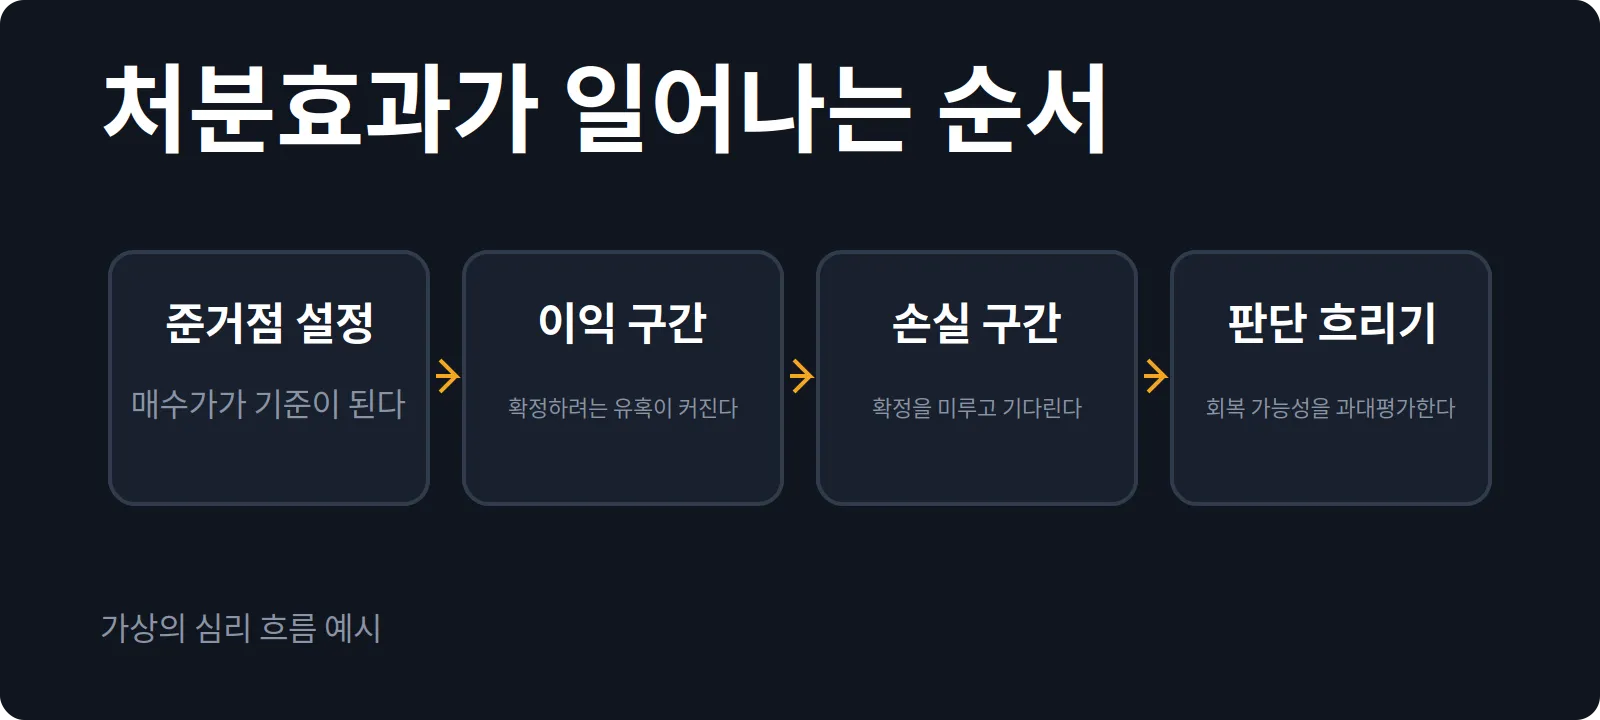
이익과 손실에서 마음이 서로 다른 방향으로 기우는 과정
가상의 예시로 따라가 보기
아래는 개념 설명을 위한 가상 시나리오이며, 실제 매매 지시나 추천이 아니다. 참고 시세를 기준으로 숫자를 반올림해 구성했다.
유로달러 환율을 1.1652에 매수했다고 가정하자. 이후 가격이 1.1700으로 오르면 평가 이익은 약 0.4퍼센트다. 반대로 1.1550까지 내려가면 평가 손실은 약 0.9퍼센트다.
이익 0.4퍼센트는 지금 챙겨두자는 마음이 들기 쉽다. 손실 0.9퍼센트는 이 정도는 금방 회복한다는 생각이 끼어든다. 크기만 보면 손실 쪽이 더 큰데도, 청산을 미루는 쪽은 손실이다. 여기서 눈여겨볼 것은 방향이 아니라 비대칭이다. 이익은 실현 쪽으로, 손실은 보류 쪽으로 마음이 기운다.
기록에서 무엇이 보이는지
처분효과는 없애야 할 숙제가 아니라 알아차림의 대상이다. 아래 항목은 매매 판단 지침이 아니라, 이미 지나간 기록을 되짚을 때 무엇이 드러나는지를 정리한 것이다.
- 청산 이유를 목표 도달, 근거 훼손, 감정적 불안으로 나눠 보면 패턴이 보인다. 같은 이유가 반복될 때 처분효과의 흔적이 선명해진다.
- 이익을 실현한 기록과 손실을 실현한 기록의 평균 보유 기간을 따로 계산하면 격차가 드러난다. 이익 쪽 기간이 유난히 짧다면 그 격차 자체가 단서다.
- 손실을 확정하기까지 걸린 시간과 그 사이 스쳐간 생각을 떠올려 보면, 곧 회복할 것이라는 문장이 자주 등장한다. 그 문장이 자신의 신호다.
- 청산 직전의 신체 반응도 단서가 된다. 답답함이나 초조함 같은 감각은 판단이 흔들리던 지점을 알려준다.
- 실현하지 않은 손실을 머릿속에서 따로 적어두는 습관이 있는지 살펴보면, 멘탈 회계가 어디에서 작동하는지 보인다.
흔히 생기는 오해
- 처분효과는 의지가 약한 사람의 문제가 아니다. 판단 과정에 기본으로 깔린 편향이라, 알아차리는 것과 없애는 것은 다른 이야기다.
- 이익을 실현하는 행동 자체가 잘못은 아니다. 계획한 목표에 도달해 정리하는 것과, 불안을 달래려 급히 정리하는 것은 서로 다르다.
- 손실 회피는 위험 회피와 같은 말이 아니다. 손실 회피는 손실 자체를 피하려는 성향이고, 위험 회피는 불확실성 전반을 피하려는 성향이다.
- 버티는 것이 곧 장기 보유는 아니다. 근거가 유지되는 보유와, 손실을 인정하기 싫어 미루는 보유는 전혀 다른 상태다.
처분효과를 완전히 없애는 방법은 아직 알려져 있지 않다. 다만 자신이 어느 지점에서 마음이 움직이는지가 기록으로 남아 있다면, 그 패턴은 조금씩 눈에 들어온다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.