تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


كيف يعمل تدخل البنك المركزي في سوق الصرف ولماذا لا تكفي الاحتياطيات لتثبيت العملة؟
WikiFX
|


الملخص:يشرح المقال ما يحدث حين يبيع البنك المركزي عملة أجنبية ليشتري المحلية، وكيف يؤثر ذلك في الاحتياطيات وسيولة المصارف، وما المقصود بتعقيم الأثر النقدي. ويبين لماذا تتوقف فعالية التدخل على حجم الضغوط واتساق السياسات، لا على رصيد الاحتياطي وحده.
 الفهرس
كيف تنتقل الأموال عندما يتدخل البنك المركزي في سوق الصرف؟
عندما تتراجع عملة محلية بسرعة، قد يعلن البنك المركزي بيع عملة أجنبية من احتياطياته وشراء عملته المحلية. تبدو العملية في الأخبار محاولة مباشرة لدعم سعر الصرف، لكنها تغير أيضا أصول البنك المركزي والسيولة المتاحة للمصارف. وفهم هذين الأثرين يفسر لماذا قد يهدأ السوق بعد التدخل، ولماذا لا يضمن التدخل تثبيت السعر لفترة طويلة.
التدخل في سوق الصرف هو معاملة تجريها السلطة النقدية في العملات بهدف التأثير في ظروف السوق أو توفير عملة يحتاجها المشاركون. وتختلف أسبابه بين تخفيف اضطراب مؤقت، وتوفير سيولة أجنبية عند شحها، وإدارة تقلبات السعر ضمن نظام الصرف المعمول به. لذلك لا يعني إعلان التدخل وحده أن البنك المركزي يدافع عن رقم محدد للسعر.
بيع الاحتياطي لشراء العملة المحلية
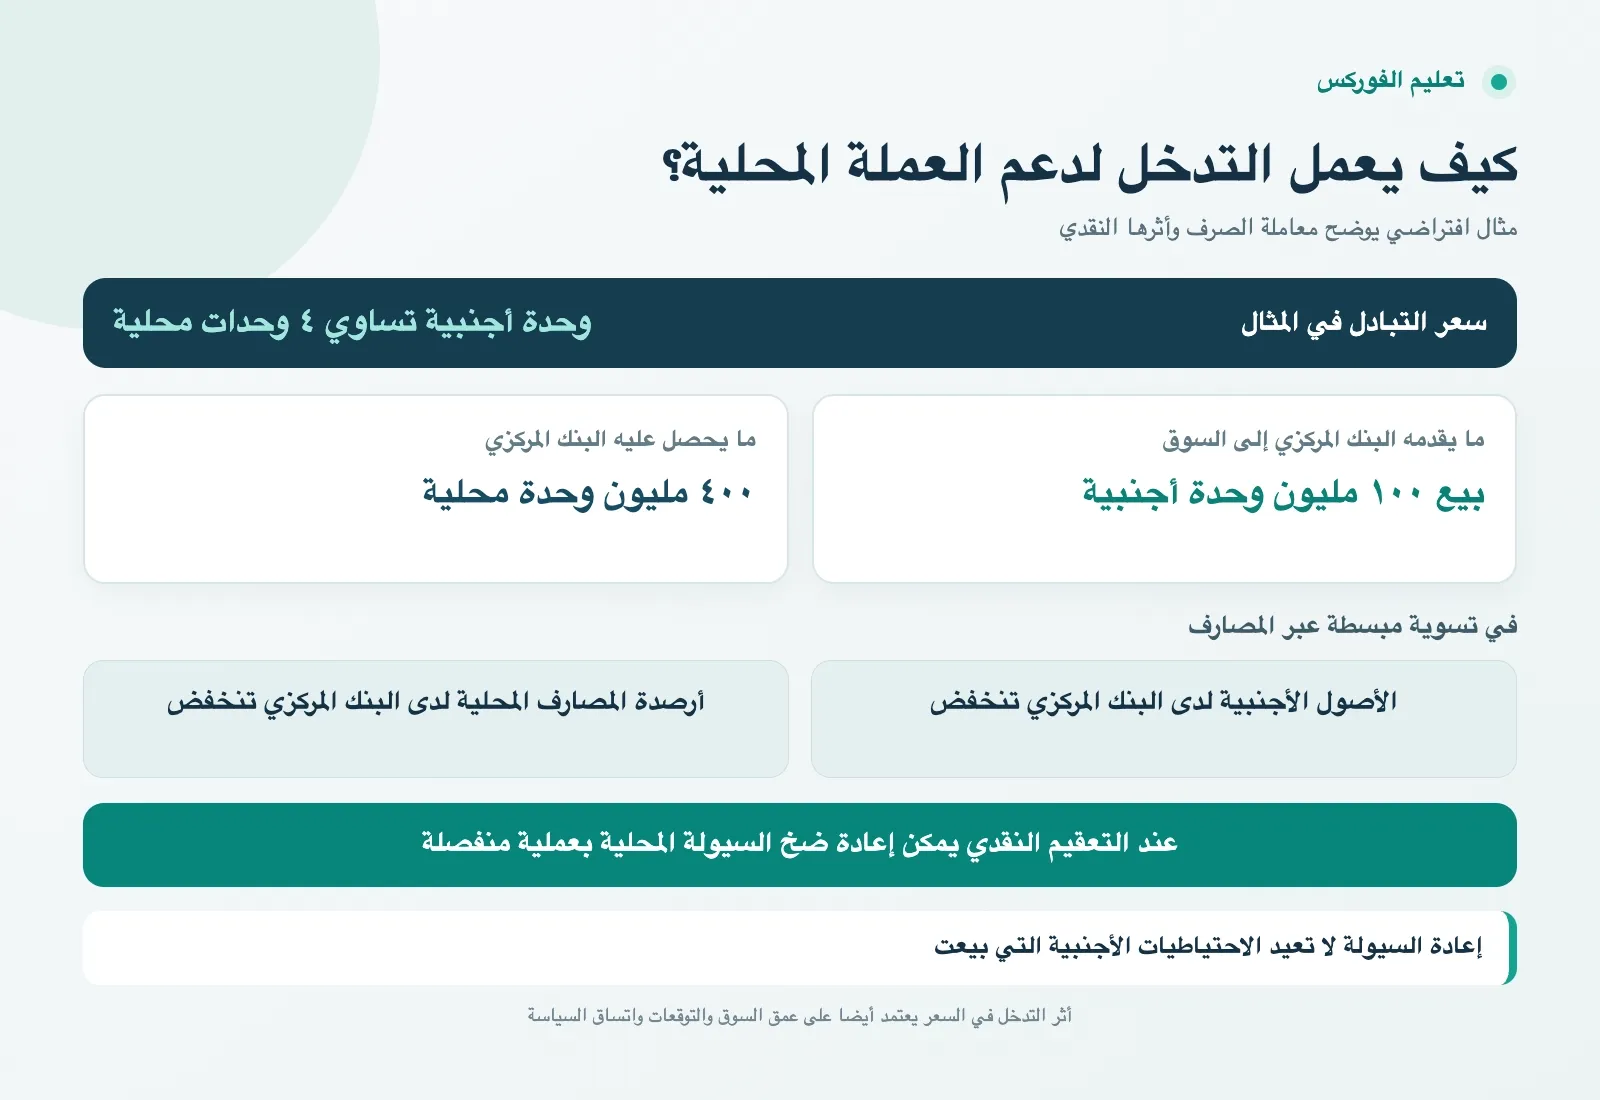
افترض أن البنك المركزي باع ١٠٠ مليون وحدة من عملة أجنبية عندما كانت الوحدة الأجنبية تساوي ٤ وحدات محلية. في هذا المثال المبسط، يحصل البنك المركزي على ٤٠٠ مليون وحدة محلية، ويخرج إلى السوق ١٠٠ مليون وحدة أجنبية. يصبح المعروض الفوري من العملة الأجنبية أكبر، ويظهر طلب مباشر على العملة المحلية.
بعد التسوية، تنخفض أصول البنك المركزي الأجنبية بمقدار ما باعه. وإذا دفع المشترون عبر حسابات مصارفهم لدى البنك المركزي، تنخفض أرصدة تلك المصارف بالعملة المحلية. وقد يضيق ذلك السيولة المحلية إذا لم يتخذ البنك المركزي إجراء آخر. لكن أثر المعاملة في السعر الفوري ليس مضمونا بحجمها الحسابي وحده؛ فهناك طلبات وعروض أخرى، وقد يغير المتعاملون أوامرهم وتوقعاتهم أثناء التنفيذ.
والاتجاه المعاكس له منطق مقابل. إذا اشترى البنك المركزي عملة أجنبية وباع المحلية، ترتفع أصوله الأجنبية وتدخل سيولة محلية إلى النظام المصرفي في المثال المبسط. قد يلجأ إلى ذلك لتخفيف ضغط ارتفاع العملة المحلية أو لبناء احتياطيات، بحسب هدف السياسة وظروف السوق.
ماذا تعني عملية التعقيم النقدي؟
لا يريد البنك المركزي دائما أن يغير تدخله في الصرف كمية السيولة المحلية أو مسار سعر الفائدة القصير الأجل. عندئذ يمكنه إجراء عملية محلية تعاكس أثر السيولة الأول. في مثال بيع العملة الأجنبية، قد يشتري أوراقا مالية محلية أو يوفر تمويلا للمصارف، فيعيد ضخ نحو ٤٠٠ مليون وحدة محلية. يسمى فصل أثر التدخل في الصرف عن أثره المباشر في السيولة تعقيما نقديا.
التعقيم لا يلغي معاملة الصرف الأصلية. فالعملة الأجنبية التي بيعت لا تعود تلقائيا إلى الاحتياطي لمجرد إعادة السيولة المحلية. كما أن إعادة السيولة لا تعني أن أثر التدخل في سعر الصرف أصبح صفرا؛ فقد تبقى آثار تتعلق بتوافر العملة الأجنبية، وتوزيع المخاطر بين الأطراف، وما يفهمه السوق من قرار البنك المركزي. ويتفاوت حجم هذه الآثار باختلاف عمق السوق ومصداقية السياسة العامة.
إذا كان التدخل في الاتجاه الآخر، أي شراء العملة الأجنبية وضخ المحلية، يمكن امتصاص جزء من السيولة الجديدة ببيع أوراق مالية محلية أو بأدوات مماثلة. وقد تترتب على استمرار هذه العمليات تكاليف تمويل أو تغيرات في مخاطر ميزانية البنك المركزي، فلا يصح تصورها إجراء بلا تكلفة.
لماذا لا يكفي كبر الاحتياطيات لتثبيت السعر؟
الاحتياطيات توفر قدرة على بيع عملة أجنبية وتلبية بعض الاحتياجات العاجلة. لكن الرقم الإجمالي المعلن لا يجيب وحده عن مدة إمكان التدخل أو قوته. يجب النظر إلى الجزء السائل والمتاح، والالتزامات بالعملات الأجنبية، وحجم الدين الخارجي قصير الأجل، واحتياجات الاستيراد، وسرعة خروج رؤوس الأموال المحتملة. ويختلف الحكم أيضا بحسب ما إذا كان نظام الصرف مرنا أم يعتمد سعرا أو نطاقا معلنا.
إذا كان ضعف العملة ناتجا أساسا عن تضخم مرتفع مستمر أو اختلال مالي أو فقدان الثقة في مسار السياسة، فإن بيع الاحتياطي قد يمنح وقتا لكنه لا يعالج السبب بمفرده. وقد يرى السوق أن الدفاع عن مستوى معين سيستهلك موارد كبيرة، فتقابل مشترياته من العملة المحلية تدفقات بيع جديدة. في المقابل، قد يكون التدخل أكثر نفعا عندما يخفف نقصا مؤقتا في سيولة العملة الأجنبية أو اضطرابا حادا، ضمن سياسة نقدية ومالية متسقة.
حتى تغير رقم الاحتياطيات بين شهر وآخر لا يثبت وحده أن البنك المركزي اشترى أو باع في سوق الصرف. فقد تتبدل القيمة المعلنة بسبب تغير أسعار العملات التي يحتفظ بها، أو أسعار الأصول، أو دخل الاستثمارات، أو معاملات رسمية أخرى. لذلك يجب التمييز بين رصيد الاحتياطيات وبيانات التدخل الفعلية عندما تتاح.
إطار لقراءة خبر التدخل دون استنتاج متسرع
- حدد اتجاه المعاملة: هل يبيع البنك المركزي عملة أجنبية ليشتري المحلية، أم يشتري الأجنبية ويدفع المحلية؟
- افصل أثر الصرف عن أثر السيولة: هل أعلن عملية محلية تعاكس تغير أرصدة المصارف، أم ترك التدخل يؤثر في شروط التمويل؟
- افهم الهدف المعلن: هل المقصود معالجة نقص مؤقت في السيولة، أو تهدئة حركة مضطربة، أو الالتزام بنظام صرف معين؟
- راجع القدرة والاستمرارية: قارن الموارد المتاحة بالالتزامات والضغوط المحتملة، لا برقم الاحتياطي الإجمالي فقط.
- انظر إلى اتساق السياسات: هل يدعم مسار التضخم والمالية العامة والسياسة النقدية الهدف الذي يوحي به التدخل؟
بهذا الإطار يمكن فهم التدخل بوصفه أداة تؤثر في العرض والطلب والسيولة والتوقعات، لا وعدا بسعر ثابت أو إشارة تداول. والحكم على أثره يحتاج متابعة الظروف التي استدعت العملية وما إذا كانت السياسات الأوسع تعالج مصدر الضغط على العملة.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
تباين أسعار النفط مع تقييم اتفاق إمدادات الديزل الروسي وتصاعد الصراع السعودي-الحوثي
WikiFXالدولار يتراجع من أعلى مستوياته في 18 شهرًا وسط توقعات باحتواء التصعيد الجيوسياسي
WikiFXناسداك يغلق على انخفاض مع تراجع أسهم شركات الرقائق وتوالي صدور نتائج أعمال البنوك
WikiFXكيف يتحدد سعر الصرف الآجل ولماذا لا يتنبأ بالضرورة بسعر العملة مستقبلا؟
WikiFXمورجان ستانلي يتجاوز توقعات الأرباح بدعم من إيرادات تداول الأسهم
WikiFXارتفاع أسعار النحاس للجلسة الثالثة على التوالي وسط اضطرابات الإمدادات.. وتراجع الألمنيوم والزنك
WikiFXإس آند بي 500 يتكبد أكبر خسائر يومية منذ أواخر يوليو وناسداك يغلق منخفضاً بنحو 2%
WikiFXحصة عقود الفروقات في النشاط الاستثماري العابر للحدود بأوروبا تهبط إلى 6.7%
WikiFXالدولار يتراجع عن 1.4300 أمام الكندي رغم قفزة التضخم الأمريكي
WikiFXكيف يعمل تدخل البنك المركزي في سوق الصرف ولماذا لا تكفي الاحتياطيات لتثبيت العملة؟
WikiFX