تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


كيف تتراكم مخاطر الدولار عبر أزواج العملات المختلفة ولماذا لا يكفي وقف الخسارة لكل صفقة؟
WikiFX
|


الملخص:تشرح المقالة كيف يمكن لشراء اليورو والجنيه مقابل الدولار وبيع الدولار مقابل الين أن يراكم تعرضا واحدا للدولار رغم اختلاف الأزواج. وتوضح حساب الخسارة المجمعة، وحدود الارتباط التاريخي، وخطوات تقييم المركز الجديد قبل إضافته.
 الفهرس
ثلاث صفقات قد تحمل الخطر نفسه
قد يفتح متداول ثلاثة مراكز في أزواج مختلفة ويحدد خسارة مقبولة لكل مركز على حدة. يبدو القرار موزعا على ثلاث عملات، لكن المراكز قد تشترك في بيع الدولار. إذا تحرك الدولار بقوة في الاتجاه المعاكس، فقد تتعرض المراكز الثلاثة للضغط في وقت متقارب. عدد الأزواج، وحده، لا يخبرنا مقدار التنويع الفعلي.
لفهم المخاطرة المجمعة، يلزم النظر إلى كل صفقة بوصفها شراء عملة وبيع أخرى، ثم حساب ما قد يحدث للمحفظة إذا تحرك عامل مشترك. هذا الفحص يختلف عن حساب حجم كل صفقة منفردة، لأن الخسارة المقبولة لكل مركز لا تختفي عندما تُفتح مراكز إضافية.
ابدأ بالعملتين لا باسم الزوج
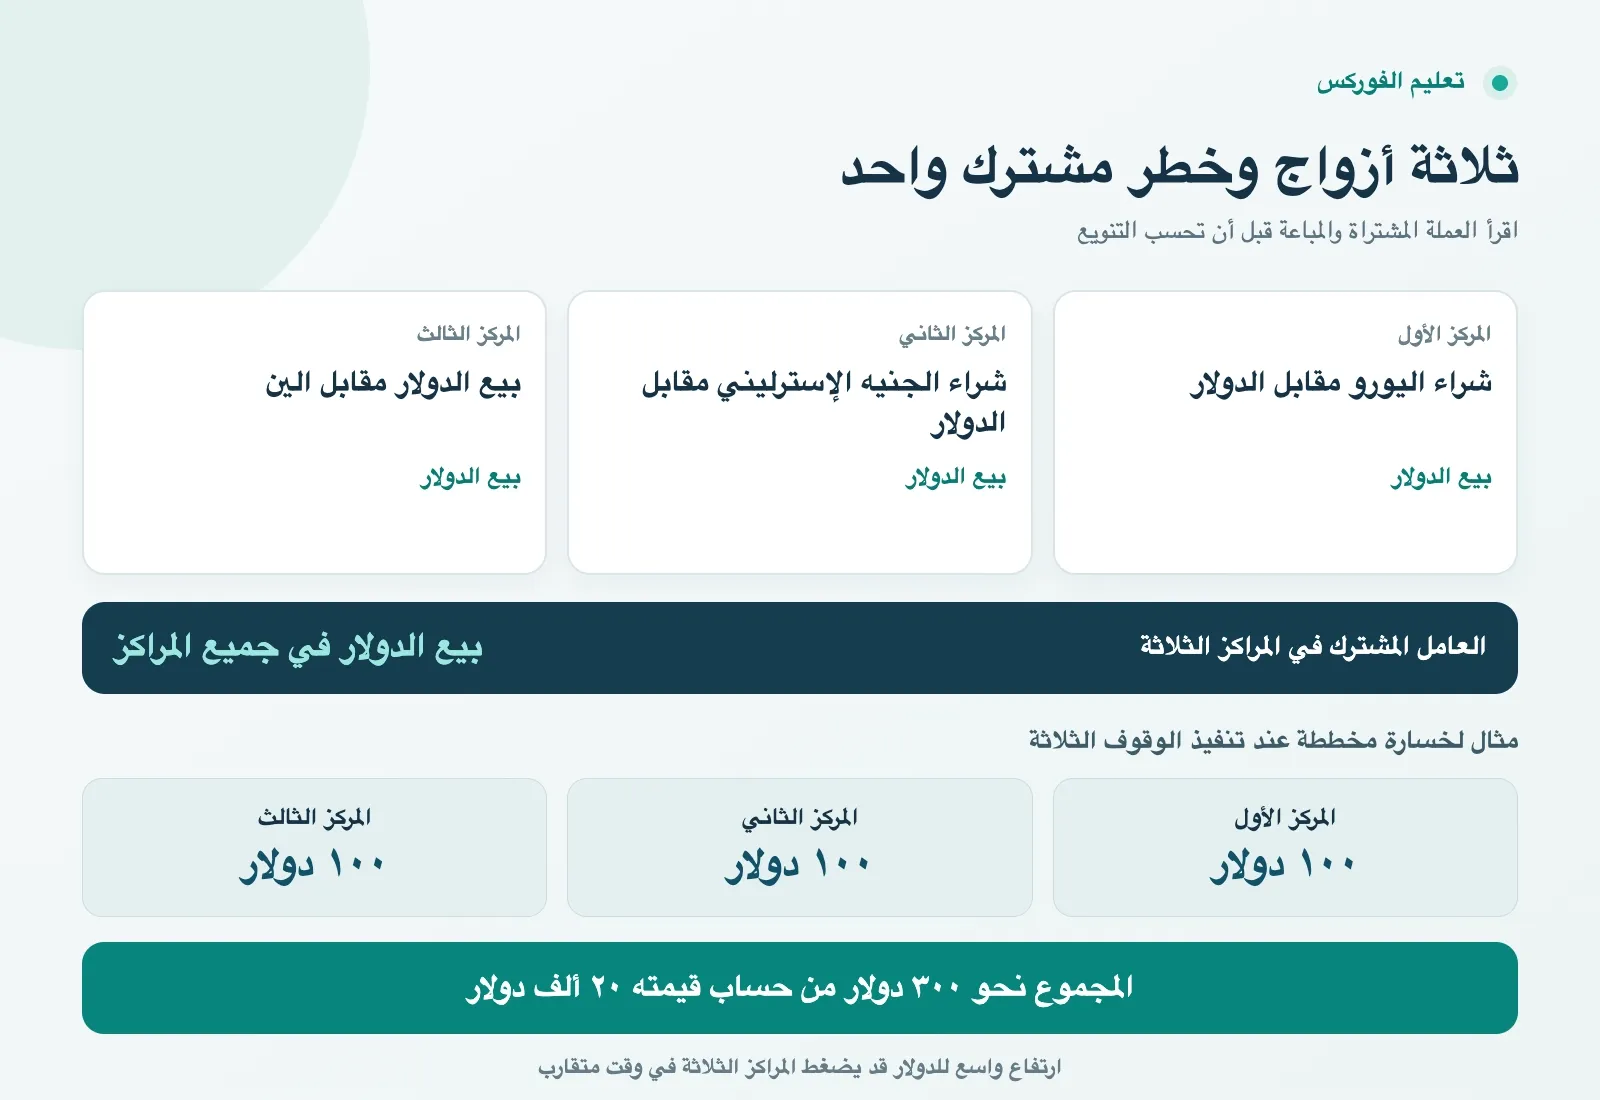
شراء اليورو مقابل الدولار يعني شراء اليورو وبيع الدولار. وشراء الجنيه الإسترليني مقابل الدولار يعني شراء الجنيه وبيع الدولار أيضا. أما بيع الدولار مقابل الين الياباني فيعني بيع الدولار وشراء الين. أزواج العملات الثلاثة مختلفة، لكن جهة الدولار في الصفقات الثلاث واحدة.
قد يربك اتجاه الرسم البياني هذه القراءة. عندما يضعف الدولار، يمكن أن يرتفع سعر اليورو مقابل الدولار، بينما ينخفض سعر الدولار مقابل الين. يظهر خطان في اتجاهين مختلفين، مع أن المركزين المذكورين يستفيدان من ضعف الدولار. لذلك لا يكفي جمع إشارات الصعود والهبوط على الرسوم؛ بل يجب تحديد العملة التي يشتريها المتداول وتلك التي يبيعها في كل مركز.
هذا التعرض المشترك لا يجعل نتائج المراكز متطابقة. فقد تضعف عملة أخرى أكثر من الدولار، أو تظهر أخبار تخص أوروبا أو اليابان وحدهما. لكن وجود عامل مشترك يعني أن صدمة واسعة للدولار تستحق اختبار أثرها على المراكز كلها، بدلا من تقييم كل زوج بمعزل عن الآخر.
اجمع خسائر السيناريو قبل أن تعتمد على التنويع
افترض حسابا قيمته ٢٠ ألف دولار، وفيه ثلاثة مراكز. حُدد لكل مركز وقف خسارة يقابل نحو ١٠٠ دولار إذا نُفذ عند السعر المخطط. يعادل ذلك نصف بالمئة من الحساب لكل صفقة. إذا وصلت المراكز الثلاثة إلى مستويات الوقف ونُفذت عندها، تصبح الخسارة المجمعة نحو ٣٠٠ دولار، أي ١٫٥ بالمئة من الحساب. وهذه ليست نسبة تتوقع حدوثها، بل نتيجة حسابية لسيناريو واضح.
إذا كان سقف الخسارة الذي قبله المتداول لهذه المجموعة ٢٠٠ دولار، فإن ثلاث صفقات بمخاطرة ١٠٠ دولار لكل منها تتجاوز السقف قبل وقوع أي حركة سعرية. ويمكن تعديل أحجام المراكز أو عددها كي يتوافق مجموع الخسائر المخططة مع السقف. أما الخسارة الفعلية فقد تزيد على الحساب عند انزلاق التنفيذ أو اتساع الفارق السعري أو تعذر التنفيذ عند مستوى الوقف.
لا يكفي هنا جمع القيم الاسمية للصفقات فقط. فقد تتساوى قيمتان اسميتان وتختلف خسارتهما المخططة لأن مسافة الوقف وقيمة حركة السعر مختلفتان. وبالمقابل، مجموع الخسائر عند مستويات الوقف ليس قياسا كاملا للتعرض للعملة؛ فقد يقع تغير كبير قبل وصول أي وقف، وقد لا تتحرك الأزواج الثلاثة بالمقدار نفسه. لذلك يفيد استخدام مقياسين معا: اتجاه التعرض لكل عملة، والخسارة المجمعة تحت سيناريو محدد.
التعرض المشترك ليس معامل ارتباط ثابت
الارتباط مقياس إحصائي يصف كيف تحركت الأسعار خلال فترة سابقة، ويتغير بتغير الفترة وطريقة كتابة الأزواج والظروف الاقتصادية. أما بيع الدولار في عدة مراكز فهو وصف لما يملكه المتداول وما يدين به الآن. قد يُظهر زوجان ارتباطا ضعيفا خلال شهر، ثم يستجيبا معا لخبر واسع يتعلق بالدولار. وقد يفترقان عندما تهيمن أخبار تخص إحدى العملتين الأخريين.
لهذا لا تصلح نسبة ارتباط تاريخية واحدة لإثبات أن مركزا جديدا ينوع المخاطرة أو يلغيها. وحتى الارتباط السلبي في أسعار زوجين قد يخفي تعرضا اقتصاديا متشابها إذا كان الدولار يظهر مرة عملة تسعير ومرة عملة أساس. تتطلب المقارنة الصحيحة توحيد اتجاه العوائد أولا، ثم التفكير في حجم كل مركز والمدة التي سيبقى فيها مفتوحا.
كما أن الارتباط لا يقدم حدا أعلى للخسارة. في فترات التوتر، يمكن أن تتغير العلاقات بين العملات والسيولة بسرعة. لذلك يكون اختبار سيناريو مشترك، مثل ارتفاع واسع للدولار مع اتساع فروق الأسعار، أكثر فائدة من افتراض استمرار متوسط الارتباط السابق كما هو.
هل يزيل المركز المعاكس الخطر؟
قد يفتح المتداول مركزا يبدو معاكسا للصفقات القائمة ويصفه بأنه تحوط. لكنه لا يخفض المخاطرة بالضرورة إلا إذا عُرف أي تعرض يجري تقليله، وبأي حجم، وإلى أي تاريخ. مركز يشتري الدولار مقابل عملة ثالثة قد يخفف جزءا من أثر تحرك الدولار، لكنه يضيف تعرضا جديدا لتلك العملة، وقد تختلف أحجام المراكز ونقاط الخروج وتكاليف الاحتفاظ بها.
والتحوط الذي يعتمد على علاقة سعرية سابقة ليس مساويا لإغلاق جزء من التعرض الأصلي. فإذا تغيرت العلاقة بين الأزواج، قد تتحرك الصفقات جميعا على نحو غير متوقع. قبل وصف مركز بأنه واقٍ، ينبغي تقدير نتيجته مع بقية المراكز في سيناريوهات الدولار القوي والدولار الضعيف والأخبار الخاصة بكل عملة.
طريقة مختصرة لفحص المحفظة
- اكتب جانبي كل صفقة: ما العملة المشتراة، وما العملة المباعة؟
- اجمع الاتجاهات المتكررة: إذا تكرر بيع الدولار أو شراء الين، فتعامل مع ذلك بوصفه تعرضا مشتركا يحتاج قياسا.
- احسب خسارة مجموعة الوقوف: اجمع خسائر المراكز التي يمكن أن تتضرر من الصدمة نفسها، وقارن النتيجة بسقف المخاطرة المقبول للحساب.
- اختبر أكثر من سبب للحركة: افصل صدمة الدولار العامة عن خبر يخص عملة واحدة، ولا تفترض أن الأزواج ستتحرك دائما معا.
- أعد التقييم بعد التغيير: تتبدل الصورة كلما أُضيف مركز أو أُغلق آخر أو تغير حجمه أو مستوى وقفه.
الهدف من هذا الفحص ليس التنبؤ بأي عملة ستصعد. إنه يمنع أن يتحول حد خسارة صغير لكل صفقة إلى تعرض كبير غير مقصود على مستوى المحفظة، ويجعل قرار إضافة مركز جديد مبنيا على أثره في المخاطرة الكلية.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
الدولار ين بين مثلث يومي وترند صاعد… و159.07 هي الفيصل
WikiFXالدولار يتراجع من أعلى مستوياته في 18 شهرًا وسط توقعات باحتواء التصعيد الجيوسياسي
WikiFXناسداك يغلق على انخفاض مع تراجع أسهم شركات الرقائق وتوالي صدور نتائج أعمال البنوك
WikiFXارتفاع أسعار النحاس للجلسة الثالثة على التوالي وسط اضطرابات الإمدادات.. وتراجع الألمنيوم والزنك
WikiFXتباين أسعار النفط مع تقييم اتفاق إمدادات الديزل الروسي وتصاعد الصراع السعودي-الحوثي
WikiFXخبراء عراقيون يستبعدون موجة غلاء شاملة بعد تعديل سعر الصرف ويطالبون بمراقبة الأسعار
WikiFXكيف يتحدد سعر الصرف الآجل ولماذا لا يتنبأ بالضرورة بسعر العملة مستقبلا؟
WikiFXكيف تنتقل قرارات الفائدة إلى سعر الصرف ولماذا قد تضعف العملة بعد رفعها؟
WikiFXكيف تتراكم مخاطر الدولار عبر أزواج العملات المختلفة ولماذا لا يكفي وقف الخسارة لكل صفقة؟
WikiFXارتفاع أسعار النفط يحد من مكاسب إس آند بي 500 وناسداك قبيل موسم الأرباح
WikiFX